Las áreas más deseadas de Italia
Las áreas más demandadas de Italia resultaron ser las líderes en cuanto a la dificultad para vender una propiedad
Esto se refleja en los datos de Homepanda Horizon, el primer centro analítico que evalúa la liquidez efectiva del mercado inmobiliario italiano. El listado de ubicaciones con peor rendimiento en ventas incluyó Navigli en Milán, el Centro Histórico de Roma, Posillipo en Nápoles y San Salvario en Turín.
Anteriormente se creía que una dirección prestigiosa garantizaba una venta rápida, pero las estadísticas actuales desmienten completamente esta creencia. De hecho, en muchos casos la realidad es contraria. El centro de investigación Homepanda Horizon, desarrollado por la agencia inmobiliaria del mismo nombre, realizó un seguimiento a gran escala de 243.266 anuncios de propiedades en venta durante 12 meses en Milán, Roma, Nápoles y Turín. Los resultados finales desafían los estereotipos arraigados en el sector.
Índice de liquidez de Homepanda
Esta paradoja se reveló mediante dos herramientas analíticas propias:
- Índice de liquidez de Homepanda (IVH): evalúa la probabilidad real de una venta exitosa de una propiedad en una escala del 0 al 10.
- Ajustes de precio: registra la frecuencia y magnitud de modificaciones al precio inicial del lote durante todo el tiempo en línea.
Barrios famosos donde los bienes raíces "se reúnen"
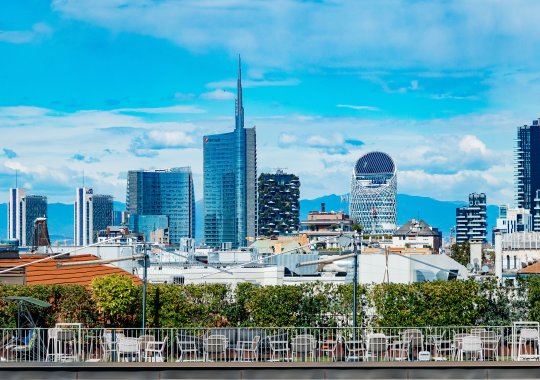
Navigli en Milán
En la clasificación de Milán, el índice IVH ubicó al distrito conocido de Navigli en el tercer lugar por debajo entre 32 áreas de la ciudad, asignándole solo 1,8 puntos sobre 10. Otras zonas en la lista incluyen Quadrono - Palestro - Guastalla (2,0), Solari - Washington (2,2), Arco della Pace - Sempione (3,4), Garibaldi - Porta Nuova (3,7) y el Centro Histórico (3,8). Estas seis ubicaciones emblemáticas vinculadas al "lujo milanés" actualmente muestran una liquidez mucho menor de lo que comúnmente se cree.
Por el contrario, el líder en Milán fue el área estudiantil Città Studi - Susa (7.0 puntos) - un lugar para una vida sencilla y cotidiana, raramente mencionado en el contexto del elitismo.
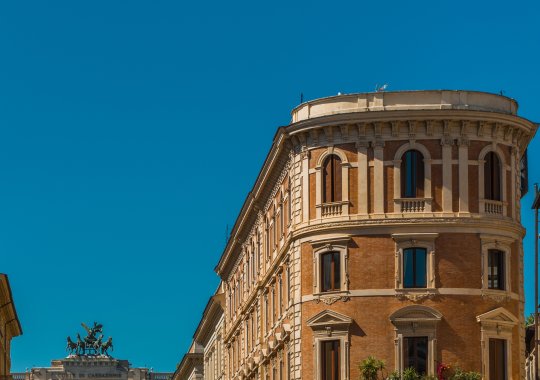
El casco antiguo de Roma
En la capital, esta contradicción es aún más notable. En el centro histórico de Roma, la frecuencia de reducciones de precios fue un 183% mayor que en el barrio de Appio Latino - Colli Albani, reconocido como la zona más estable de la ciudad. En la clasificación general de liquidez, el centro de Roma se sitúa en el último lugar con una puntuación de 3,05 puntos. El mejor indicador IVH se registró en la ubicación Mezzocammino - Spinaceto - Tor de' Cenci (7,5 puntos) - una periferia bien equipada que rara vez aparece en los folletos llamativos.
Posillipo en Nápoles
Una situación similar se repite en el sur. En Nápoles, el exclusivo distrito de Posillipo, una famosa colina con vistas panorámicas de la bahía que es el símbolo de la ciudad para los extranjeros, obliga a los vendedores a ajustar sus precios 140% más frecuentemente que el distrito más estable de clase trabajadora de San Carlo all'Arena - Sanità.
San Salvario en Turín
En Turín, el distrito de San Salvario, que en el pasado fue un animado centro nocturno después de los Juegos Olímpicos (a menudo llamado el "Trastevere del norte"), se destaca por su duración promedio de listado en 169 días. Este es uno de los valores más altos y problemáticos de la ciudad. Cuatro áreas metropolitanas distintas y cuatro bases de datos independientes confirman el mismo fenómeno.
La infraestructura supera al estatus
La explicación común para los cuatro mercados es sencilla: La liquidez efectiva sigue el desarrollo del entorno urbano, no el prestigio histórico.
- En Milán, el lanzamiento de la nueva línea de metro M4 redefine por completo el mapa de la demanda: el área de Ponte Lambro - Santa Giulia, que obtuvo acceso a la línea M4, se ha convertido en la más dinámica. En la ciudad, las propiedades se venden aquí en promedio en tan solo 19 días.
- En Turín, la renovación a gran escala de la zona de Lingotto (centro tecnológico OGR, estación de metro M1, parque de viviendas postolímpicas) eleva los indicadores de la ubicación a 100 días de exposición, lo que constituye una rara excepción positiva para el lento mercado turinés.
- En Roma, las afueras de alta calidad con transporte desarrollado superan consistentemente a las antiguas áreas.
En ninguna de las ciudades estudiadas, el líder en liquidez fue un barrio históricamente elitista; en todos los casos, las primeras posiciones fueron ocupadas por territorios que han experimentado una modernización urbana reciente.
Cuatro características del mercado italiano
Los analistas describen los mercados de las cuatro megaciudades como modelos de comportamiento completamente diferentes:
- Milán: racional y líquido. Aquí, el 84% de las propiedades se venden sin reducir el precio inicial. Sin embargo, esta precisión no es atribuible a los propietarios, sino a un ecosistema de agencias inmobiliarias experimentadas y una alta rotación de capital. El tiempo promedio en el mercado para una propiedad es un récord de 27 días.
- Roma está polarizada. Existe una brecha considerable del 91% entre las áreas "más rápidas" (80 días por transacción) y las "más difíciles" (152 días). La dinámica cambia radicalmente de un trimestre a otro.
- Nápoles es emocional. Aquí se registran los contrastes más marcados: desde un mínimo de 65 días en la zona de Materdei - Museo hasta un máximo de 138 días en la zona de Colli Aminei - Capodimonte - Ponti Rossi.
- Turín es paciente (o estancada). El tiempo promedio de venta aquí se extiende a 131 días, y en la zona de Santa Rita - Mirafiori Nord esta cifra alcanza el récord negativo absoluto del estudio: 170 días en línea.
Ático: un sueño difícil de vender
Si las ubicaciones de élite enfrentan dificultades, los apartamentos más prestigiosos, los áticos (con terrazas y vistas panorámicas), muestran resultados aún más débiles. Son el foco de costosas campañas publicitarias, pero en la práctica requieren más tiempo y mayores concesiones de precio.
En Milán, el IVH para áticos es de 4,08 en comparación con 4,57 para apartamentos estándar (la diferencia es constante pero pequeña). En Roma, esta disparidad es máxima: 3,26 para áticos frente a 4,46 para viviendas estándar, una diferencia de más de un punto.
Las estadísticas más notables para Nápoles: solo el 51% de los áticos napolitanos se venden sin ajustes en el precio inicial (en Milán, este porcentaje es del 81%). Aún más preocupante, el 12% de las propiedades de alta gama en Nápoles requieren cinco o más reducciones de precio consecutivas antes de encontrar un comprador. En Milán, esto ocurre solo en el 1,9% de los casos, una diferencia de casi seis veces.
Vendedor privado versus agencia: el estereotipo se confirma (casi en todas partes)
La antigua controversia sobre si los propietarios privados, sin la ayuda de agentes inmobiliarios profesionales, cometen errores con mayor frecuencia al valorar una propiedad inicialmente, se ve respaldada por cifras en casi todas las regiones.
- En Milán, los vendedores privados se ven obligados a realizar múltiples descuentos (cinco o más veces) 58% más frecuentemente que las agencias profesionales.
- En Roma, esta diferencia es del 38% a favor de los corredores.
- En Nápoles la diferencia entre las ventas privadas y profesionales es menor, pero aún notable.
La excepción fue Turín, donde el 78,2% de los propietarios privados nunca modifican su precio de venta, mientras que entre las agencias esta cifra es del 74,1%. A primera vista, podría interpretarse como una indicación de una valoración independiente precisa, pero el contexto cambia la conclusión. Turín es el mercado más lento en términos de rotación (131 días). No reducir los precios cuando la actividad de los compradores es inicialmente baja no es una estrategia financiera sensata, sino un factor clave que obstaculiza las ventas.
Esta paradoja de Turín es la conclusión más relevante del informe: el comportamiento idéntico (mantener el precio) en condiciones de alta liquidez (Milán) indica una evaluación correcta, mientras que en condiciones de estancamiento (Turín) indica un error sistémico. Solo al comparar los precios con el tiempo que la propiedad ha estado en el mercado podemos comprender la verdadera situación.